
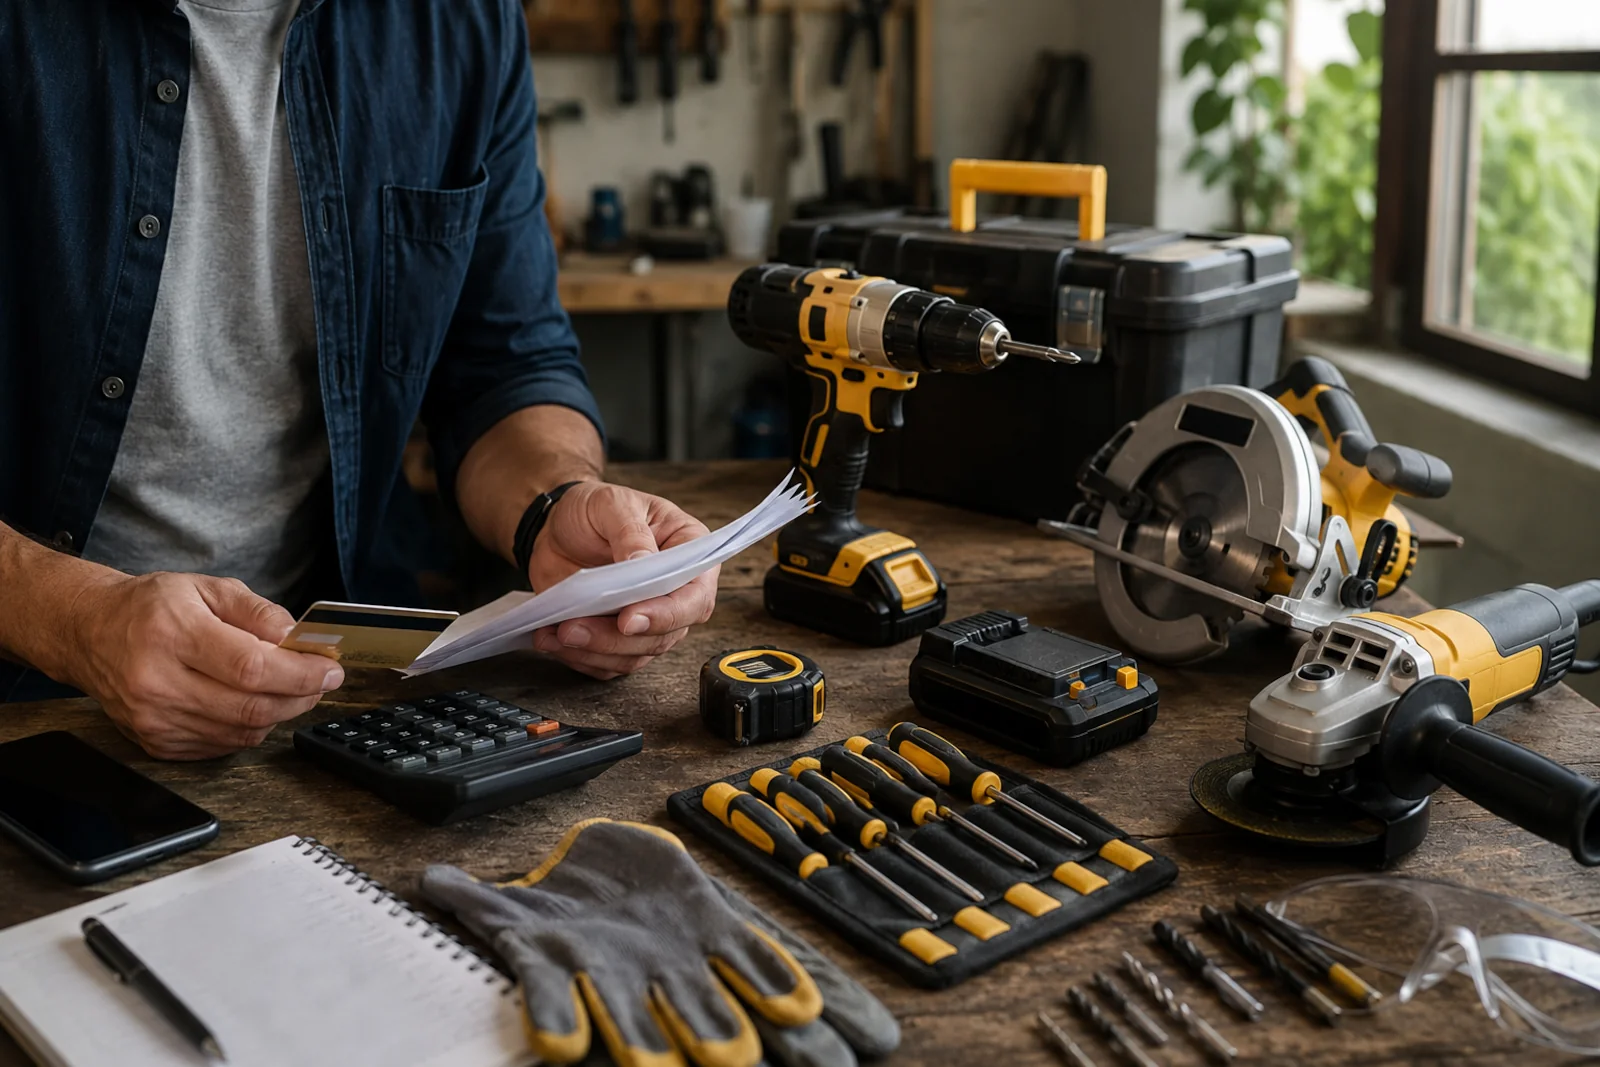
Narzędzia na raty – kiedy taki zakup ma sens
Narzędzia na raty mogą być rozsądnym wyborem, gdy sprzęt jest potrzebny od razu, rata nie narusza domowego budżetu, a całkowity koszt finansowania jest niski lub zerowy. Nie warto jednak patrzeć wyłącznie na kwotę miesięcznej płatności. Znaczenie mają również cena gotówkowa, liczba rat, prowizje, ubezpieczenia i dodatkowe produkty. Ten poradnik pomoże ocenić, czy rozłożenie zakupu ma uzasadnienie, jak policzyć jego realny koszt oraz kiedy lepiej kupić tańszy model albo odłożyć zakup.

Polecam również artykuł Do czego służą szlifierki i jakie może być ich niestandardowe wykorzystanie?.
Narzędzia na raty – kiedy zakup rzeczywiście ma sens?
Najkrócej: raty mają sens wtedy, gdy rozwiązują realny problem, a nie tylko pozwalają kupić sprzęt droższy, niż faktycznie potrzebujesz. Dobrym uzasadnieniem może być awaria urządzenia blokująca remont, pilne zlecenie albo możliwość zachowania rezerwy finansowej. Słabym uzasadnieniem jest natomiast sama promocja i przekonanie, że „kilkadziesiąt złotych miesięcznie nie robi różnicy”.
Gdy sprzęt jest potrzebny do konkretnej pracy
Zakup narzędzi na raty można rozważyć, jeżeli brak urządzenia zatrzymuje pracę, której nie da się rozsądnie przełożyć. Dotyczy to na przykład uszkodzonej wiertarko-wkrętarki podczas remontu, pilarki potrzebnej do przygotowania konstrukcji albo odkurzacza przemysłowego niezbędnego przy pracach pylących.
W takiej sytuacji porównaj trzy możliwości:
- zakup urządzenia za gotówkę,
- zakup ratalny,
- wynajem lub wypożyczenie sprzętu.
Do jednorazowej pracy wynajem często okaże się tańszy. Jeżeli jednak narzędzie będzie używane przez wiele miesięcy, jego zakup może być bardziej racjonalny. Raty nie powinny być tu argumentem samym w sobie. Są wyłącznie sposobem sfinansowania decyzji, która wcześniej musi mieć sens użytkowy.
Gdy narzędzie może szybko pokryć swój koszt
Dla osoby wykonującej odpłatne zlecenia elektronarzędzia na raty mogą być uzasadnione, gdy sprzęt umożliwi przyjęcie pracy, której bez niego nie da się wykonać. Trzeba jednak liczyć ostrożnie. Przewidywany przychód nie jest tym samym co zysk, ponieważ należy odjąć materiały, transport, podatki, zużycie osprzętu i czas pracy.
Przykład: urządzenie kosztuje 3600 zł, a rata wynosi 300 zł przez 12 miesięcy. Jeżeli sprzęt ma służyć do zleceń, sprawdź nie tylko, czy pojedyncza praca pokryje ratę. Policz, czy po odjęciu wszystkich kosztów zostanie bezpieczna nadwyżka również w słabszym miesiącu. Nie należy opierać spłaty na jednym niepotwierdzonym zamówieniu.
Gdy raty 0% naprawdę oznaczają brak kosztów
Narzędzia w ratach 0% mogą być korzystne, jeśli suma wszystkich rat jest dokładnie równa cenie gotówkowej, a umowa nie wymaga płatnego ubezpieczenia, karty kredytowej, pakietu usług ani dodatkowej opłaty. UOKiK zaleca porównywanie całkowitej kwoty do zapłaty i RRSO, a także sprawdzenie prowizji oraz usług dodatkowych.
Oferta wygląda dobrze, gdy:
- cena gotówkowa wynosi 3000 zł,
- 10 rat wynosi po 300 zł,
- całkowita kwota do zapłaty to 3000 zł,
- nie ma opłat przygotowawczych ani obowiązkowych dodatków.
Uwaga na promocję, w której cena ratalna jest wyższa od ceny dostępnej przy płatności jednorazowej. Formalnie oprocentowanie może wynosić 0%, ale klient i tak zapłaci więcej za samo narzędzie.
Gdy chcesz zachować poduszkę finansową
Czasem jednorazowe wydanie kilku tysięcy złotych byłoby możliwe, lecz wyczyściłoby konto z rezerwy na awarię samochodu, naprawę instalacji albo inne pilne wydatki. Wtedy narzędzia na raty mogą pomóc zachować płynność.
Nie oznacza to jednak, że każdą gotówkę trzeba chronić za wszelką cenę. Jeśli finansowanie kosztuje kilkaset złotych, a po zakupie za gotówkę nadal zostaje rozsądna rezerwa, płatność jednorazowa może być lepsza. Decyzję należy oprzeć na liczbach, a nie na samym poczuciu bezpieczeństwa.
Kiedy lepiej zrezygnować
Zakup na raty jest ryzykowny, gdy:
- nie masz stałej nadwyżki w budżecie,
- spłacasz już kilka zobowiązań,
- liczysz na niepewny dodatkowy dochód,
- kupujesz sprzęt „na zapas” bez konkretnego zastosowania,
- wybierasz droższy model tylko dlatego, że różnica w racie wydaje się mała,
- okres spłaty jest dłuższy niż przewidywane intensywne użytkowanie narzędzia.
Szczególnie ostrożnie podejdź do zakupu urządzeń akumulatorowych z rozbudowanego systemu. Pierwsza rata może wyglądać niewinnie, ale późniejsze dokupowanie akumulatorów, ładowarek i kolejnych maszyn potrafi mocno zwiększyć łączny koszt wyposażenia warsztatu.
Jak policzyć, czy narzędzia na raty się opłacają?
Nie zaczynaj od pytania „ile wyniesie rata?”. Najpierw ustal, ile kosztuje narzędzie za gotówkę, jaka będzie całkowita kwota do zapłaty oraz ile pieniędzy pochłoną dodatki. Dopiero wtedy oceniaj miesięczne obciążenie.
Porównaj cenę gotówkową z całkowitą kwotą do zapłaty
Podstawowe obliczenie jest proste:
Koszt finansowania = całkowita kwota do zapłaty – cena gotówkowa
Przykład:
- cena gotówkowa: 3000 zł,
- 10 rat po 315 zł,
- całkowita kwota do zapłaty: 3150 zł,
- koszt finansowania: 3150 zł – 3000 zł = 150 zł.
W tym przykładzie rozłożenie płatności podnosi cenę zakupu o 5%. Nie należy jednak utożsamiać tego wyniku z RRSO, ponieważ RRSO uwzględnia również czas finansowania i harmonogram płatności.
| Wariant | Cena gotówkowa | Harmonogram | Łączna spłata | Dodatkowy koszt |
|---|---|---|---|---|
| Raty bez kosztów | 3000 zł | 10 × 300 zł | 3000 zł | 0 zł |
| Niski koszt | 3000 zł | 10 × 315 zł | 3150 zł | 150 zł |
| Długi i droższy okres | 3000 zł | 24 × 155 zł | 3720 zł | 720 zł |
Są to przykładowe obliczenia, a nie aktualne oferty rynkowe. Pokazują jednak, dlaczego atrakcyjna miesięczna rata może ukrywać wysoki koszt końcowy.
Sprawdź RRSO, ale nie zatrzymuj się na jednym wskaźniku
RRSO pomaga porównywać finansowanie, ponieważ pokazuje roczny koszt kredytu w relacji do pożyczonej kwoty. Trzeba jednak zestawiać oferty o podobnej wartości i okresie spłaty.
Przy bardzo krótkim finansowaniu nawet niewielka opłata może mocno podnieść RRSO. Dlatego obok tego wskaźnika zawsze sprawdzaj kwotę wszystkich kosztów wyrażoną w złotych. UOKiK wskazuje również, że przed zawarciem odpłatnej umowy kredytowej konsument powinien otrzymać formularz informacyjny zawierający koszty i opłaty.
Najważniejsze pozycje do porównania to:
- całkowita kwota kredytu,
- całkowity koszt kredytu,
- całkowita kwota do zapłaty,
- RRSO,
- liczba i wysokość rat,
- prowizja,
- koszt ubezpieczenia,
- opłaty za kartę, konto lub pakiet dodatkowy.
Policz ratę z własnej nadwyżki, a nie z całej pensji
Praktyczny wzór wygląda tak:
Miesięczna nadwyżka = dochód netto – koszty stałe – podstawowe wydatki zmienne – obecne raty – planowane oszczędności
Przykład:
- dochód netto gospodarstwa: 7000 zł,
- koszty stałe i podstawowe wydatki: 5600 zł,
- obecne raty: 300 zł,
- planowane oszczędności: 500 zł,
- wolna nadwyżka: 600 zł.
Nowa rata w wysokości 500 zł pochłonęłaby prawie całą nadwyżkę. Taki budżet byłby bardzo wrażliwy na wzrost rachunków albo niespodziewaną naprawę. Rata wynosząca 150–200 zł pozostawia większy margines, ale nadal trzeba sprawdzić, czy dochody są stabilne.
Możesz przyjąć własną zasadę bezpieczeństwa, na przykład pozostawienie po zapłacie raty co najmniej 20–30% dotychczasowej wolnej nadwyżki. Nie jest to norma bankowa ani uniwersalny limit, lecz konserwatywny test domowego budżetu.
Oceń wpływ rat na przyszłe finansowanie
Raty na elektronarzędzia są zobowiązaniem, które może zostać uwzględnione przy ocenie zdolności kredytowej. BIK wskazuje, że banki analizują między innymi liczbę aktualnych zobowiązań oraz sumę miesięcznych rat. Zakupy ratalne należą również do historii kredytowej, a duże znaczenie ma terminowość spłat.
Jeżeli w najbliższych miesiącach planujesz kredyt hipoteczny, samochodowy albo większe finansowanie remontu, nawet nieduża rata może ograniczyć dostępny budżet kredytowy. W takiej sytuacji rozsądniej może być zapłacić gotówką, kupić tańszy sprzęt lub odłożyć zakup.
Jak nie przepłacić za zakup narzędzi na raty?
Największe straty rzadko wynikają z samego oprocentowania. Częściej problemem jest połączenie droższego modelu, długiego okresu spłaty, dodatkowych usług i zakupów, które nie były wcześniej planowane.
Najpierw wybierz narzędzie, później sposób płatności
Określ wymagania bez patrzenia na ratę:
- rodzaj i częstotliwość pracy,
- potrzebną moc lub moment obrotowy,
- średnicę osprzętu,
- czas pracy na akumulatorze,
- dostępność serwisu i części,
- cenę materiałów eksploatacyjnych,
- zgodność z posiadanym systemem akumulatorowym.
Dopiero po wybraniu dwóch lub trzech odpowiednich modeli porównaj finansowanie. Odwrotna kolejność sprzyja kupowaniu sprzętu przewymiarowanego, ponieważ różnica między 140 a 180 zł miesięcznie wydaje się mniejsza niż różnica 960 zł w pełnej cenie przy 24 ratach.
Porównaj identyczny zestaw
Jedna oferta może obejmować samo urządzenie, a druga walizkę, dwa akumulatory i ładowarkę. Porównanie cen bez sprawdzenia zawartości zestawu prowadzi do błędnych wniosków.
Przy narzędziach akumulatorowych zanotuj osobno:
- cenę korpusu,
- liczbę i pojemność akumulatorów,
- rodzaj ładowarki,
- cenę kompatybilnego osprzętu,
- długość gwarancji i warunki jej utrzymania.
Czasem droższy zestaw ma ekonomiczne uzasadnienie. Innym razem klient płaci za drugi akumulator, którego przy sporadycznym użytkowaniu nie potrzebuje.
Uważaj na dodatki do rat 0%
Przed podpisaniem umowy sprawdź, czy warunkiem promocji nie jest:
- płatne ubezpieczenie,
- karta kredytowa z opłatą po okresie promocyjnym,
- rachunek bankowy,
- pakiet assistance,
- zgoda na dodatkową usługę,
- podwyższona cena towaru.
Nie zakładaj, że sprzedawca automatycznie zamknie kartę lub rachunek po spłacie ostatniej raty. Jeżeli produkt dodatkowy nie jest potrzebny, ustal, czy można z niego zrezygnować i w jakim terminie.
Nie wydłużaj spłaty tylko po to, żeby rata wyglądała lekko
Długi okres może być przydatny przy bezkosztowym finansowaniu i stabilnym budżecie, ale zwykle zwiększa ryzyko, że zobowiązanie będzie trwało po zakończeniu remontu lub po spadku wartości sprzętu. Przy odpłatnym kredycie dłuższy czas najczęściej oznacza też wyższy koszt całkowity.
Dopasuj okres spłaty do realnego użytkowania. Szlifierka kupiona do dwutygodniowej pracy nie powinna bez wyraźnego powodu obciążać budżetu przez trzy lata.
Sprawdź możliwość odstąpienia i wcześniejszej spłaty
W przypadku odpłatnego kredytu konsumenckiego konsument co do zasady ma 14 dni na odstąpienie od umowy. Po odstąpieniu trzeba zwrócić udostępniony kapitał oraz odsetki należne za okres korzystania z pieniędzy. Szczegóły zależą jednak od konstrukcji umowy, a całkowicie bezkosztowe odroczenie płatności może podlegać innym zasadom.
Kredyt konsumencki można również spłacić wcześniej. UOKiK wskazuje, że w takim przypadku całkowity koszt powinien zostać proporcjonalnie obniżony, między innymi o odpowiednią część opłat, prowizji i ubezpieczenia.
Odstąpienie od finansowania nie zawsze oznacza automatyczny zwrot narzędzia kupionego w sklepie stacjonarnym. Umowa sprzedaży i umowa kredytowa mogą być odrębnymi zobowiązaniami. Przed rezygnacją sprawdź więc procedurę sprzedawcy oraz kredytodawcy.
Szybka decyzja: co zrobić przed podpisaniem umowy?
Poniższa kolejność pozwala ograniczyć ryzyko impulsywnego zakupu i wyłapać koszty, których nie widać na etykiecie z wysokością raty.
Jak ocenić zakup krok po kroku
- Zdefiniuj pracę. Zapisz, do czego narzędzie jest potrzebne i jak często będzie używane.
- Sprawdź alternatywy. Porównaj zakup, wynajem, pożyczenie oraz tańszy model.
- Ustal cenę gotówkową. Sprawdź ją w tym samym sklepie i u kilku sprzedawców.
- Zsumuj raty. Pomnóż wysokość raty przez ich liczbę i dodaj wszystkie opłaty.
- Policz koszt finansowania. Odejmij cenę gotówkową od całkowitej kwoty do zapłaty.
- Przeczytaj formularz i umowę. Sprawdź RRSO, prowizję, ubezpieczenie, kartę oraz warunki rezygnacji.
- Przetestuj budżet. Odejmij ratę od realnej miesięcznej nadwyżki, nie od całego dochodu.
- Uwzględnij gorszy miesiąc. Oceń, czy rata będzie możliwa do zapłaty po awarii, chorobie lub spadku liczby zleceń.
- Sprawdź datę ostatniej raty. Zobacz, czy zobowiązanie nie koliduje z planowanym większym kredytem.
- Odczekaj do następnego dnia. Jeśli zakup nie jest awaryjny, nie podpisuj umowy pod presją promocji.
Najczęstsze błędy
Najczęściej popełniane błędy to skupienie się na niskiej racie, pominięcie ceny gotówkowej i zakup urządzenia o zbyt wysokich parametrach. Problemem jest też łączenie kilku małych zobowiązań. Pięć rat po 100 zł obciąża budżet tak samo jak jedna rata 500 zł, choć każda osobno wygląda niegroźnie.
Błędem jest również finansowanie całego zestawu, gdy część wyposażenia będzie potrzebna dopiero za kilka miesięcy. Lepiej kupować etapami, o ile nie powoduje to utraty korzystnej ceny systemu lub konieczności dublowania akumulatorów i ładowarek.
Najkrócej: co wybrać?
Narzędzia na raty są rozsądne, gdy sprzęt ma konkretne zastosowanie, koszt finansowania jest zaakceptowany, a rata mieści się w trwałej nadwyżce budżetowej. Raty 0% warto wybrać tylko po potwierdzeniu, że suma płatności nie przewyższa ceny gotówkowej i nie ma obowiązkowych dodatków.
Przy jednorazowej pracy najpierw sprawdź wynajem. Gdy zakup ma służyć głównie zachciance albo wymaga liczenia na przyszły, niepewny dochód, lepiej go odłożyć.
FAQ
Czy opłaca się kupować narzędzia na raty 0%?
Tak, jeżeli cena ratalna jest taka sama jak gotówkowa, nie ma prowizji ani płatnych dodatków, a rata nie obciąża nadmiernie budżetu. Warto porównać również cenę tego samego modelu w innych sklepach.
Czy raty na elektronarzędzia wpływają na zdolność kredytową?
Mogą wpływać, ponieważ bank przy ocenie zdolności bierze pod uwagę aktualne zobowiązania i sumę miesięcznych rat. Znaczenie ma też terminowość spłat.
Czy lepiej wziąć więcej krótkich rat czy mniej wysokich?
Krótszy okres szybciej zamyka zobowiązanie, ale rata jest wyższa. Dłuższy okres poprawia miesięczną płynność, lecz przy odpłatnym finansowaniu może podnieść koszt. Wybierz wariant, który pozostawia bezpieczną nadwyżkę w budżecie.
Czy można wcześniej spłacić zakup ratalny?
W przypadku kredytu konsumenckiego wcześniejsza spłata jest możliwa. Powinna też prowadzić do proporcjonalnego obniżenia kosztów przypadających na skrócony okres umowy. Procedurę sprawdź u kredytodawcy.
Czy odstąpienie od kredytu oznacza zwrot narzędzia?
Nie zawsze. Rezygnacja z finansowania i odstąpienie od umowy sprzedaży to odrębne kwestie. Przy zakupie stacjonarnym sprzedawca nie ma ogólnego obowiązku przyjęcia pełnowartościowego towaru tylko dlatego, że klient zrezygnował z kredytu.
Kiedy wynajem jest lepszy od rat?
Najczęściej wtedy, gdy potrzebujesz drogiego urządzenia do jednej lub kilku krótkich prac. Porównaj pełny koszt wynajmu, transportu i materiałów eksploatacyjnych z kosztem zakupu.
Czy warto brać na raty narzędzie do sporadycznego użytku?
Zwykle lepiej rozważyć tańszy model, wypożyczenie albo zakup używanego sprzętu. Raty mają większe uzasadnienie, gdy narzędzie będzie regularnie używane i rzeczywiście zastąpi kosztowny wynajem lub usługę.
Narzędzia na raty nie są ani automatycznie dobrą, ani złą decyzją. Najważniejsze jest dopasowanie urządzenia do pracy, policzenie całkowitego kosztu oraz zachowanie marginesu w budżecie. Dlatego narzędzia na raty traktuj jako sposób finansowania przemyślanego zakupu, a nie pretekst do wyboru droższego sprzętu. Dobra oferta pomaga rozłożyć wydatek, natomiast zła jedynie ukrywa wysoką cenę pod niską miesięczną płatnością.
Źródła
- Urząd Ochrony Konkurencji i Konsumentów, „Kredyty konsumenckie”, serwis edukacyjny UOKiK, dostęp: 24 lipca 2026 r.
- Urząd Ochrony Konkurencji i Konsumentów, „Kalkulator wcześniejszej spłaty kredytu konsumenckiego”, dostęp: 24 lipca 2026 r.
- Urząd Ochrony Konkurencji i Konsumentów, „Wcześniejsza spłata pożyczki – decyzja Prezesa UOKiK wobec Profi Credit Polska”, 1 lipca 2025 r., dostęp: 24 lipca 2026 r.
- Marszałek Sejmu RP, „Obwieszczenie z dnia 26 września 2025 r. w sprawie ogłoszenia jednolitego tekstu ustawy o kredycie konsumenckim”, Dz.U. 2025 poz. 1362, ogłoszono 10 października 2025 r.
- Biuro Informacji Kredytowej, „Co to jest zdolność kredytowa i jak ją obliczyć?”, 5 października 2022 r., dostęp: 24 lipca 2026 r.
- Biuro Informacji Kredytowej, „Jak dbać o ocenę punktową BIK?”, aktualizacja 28 czerwca 2026 r., dostęp: 24 lipca 2026 r.